الراتب الأول للمصريين في العراق.. كيف تساعد أسرتك دون تأجيل مستقبلك؟

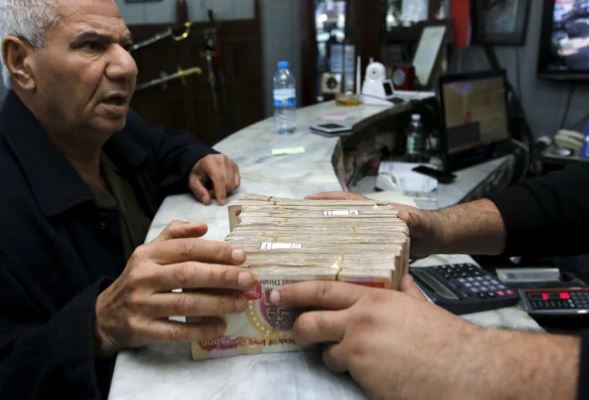
يمثل الراتب الأول للمصري العامل في العراق بداية لتحقيق أهداف متعددة: رد تكاليف السفر، ومساندة الأسرة، وتكوين مدخرات، وربما الاستعداد للزواج. لكن محاولة تنفيذ هذه الأهداف كلها فورًا قد تضع صاحبها تحت ضغط، خصوصًا إذا اتفق على تحويلات شهرية قبل معرفة مصروفاته الفعلية واستقرار دخله.
الراتب الأول للمصريين في العراق.. ابدأ بما يدخل حسابك فعلًا
الخطوة العملية الأولى هي تحديد صافي المبلغ المتاح بعد الاستقطاعات والالتزامات، وعدم بناء الميزانية على بدل أو مكافأة غير مضمونة. كما ينبغي تسجيل العملة التي يُصرف بها الراتب وتكاليف تحويل الأموال، ثم مقارنة ما تدفعه بما يصل فعليًا إلى المستفيد في مصر، بدل الاكتفاء بسعر الصرف المعلن.
وتوصي هيئة الحماية المالية للمستهلك الأمريكية بإعداد ميزانية تعكس الإنفاق الحقيقي، مع إدراج المصروفات غير المتكررة ودعم أفراد الأسرة والمدخرات. وهذه إرشادات عامة لتنظيم المال، وليست قاعدة تحدد نسبة إلزامية للتحويل للمصريين في العراق أو مبلغًا مناسبًا لجميع الرواتب والظروف والالتزامات العائلية المختلفة.
كيف تتفق مع الأسرة؟
يمكن تقسيم النقاش إلى احتياجات أساسية منتظمة، ومساعدات طارئة، ورغبات يمكن تأجيلها. ومن المقترحات الاتفاق على مبلغ قابل للاستمرار وموعد واضح للتحويل، مع مراجعته إذا تغير الدخل أو الإيجار. هذا يقلل المفاجآت، ويتيح للأسرة ترتيب احتياجاتها دون افتراض أن كل ما يتبقى من الراتب متاح تلقائيًا.
ومن الأفضل شرح حدود القدرة بأرقام مفهومة، دون الحاجة إلى تحويل الحوار إلى دفاع دائم عن كل مصروف شخصي. ويمكن استخدام عبارة محددة مثل: «أستطيع الالتزام بهذا المبلغ، وسأراجع أي طلب إضافي وفق المتاح». الوضوح المبكر أكثر فائدة من وعد كبير يتعذر الوفاء به بعد شهرين.
لماذا تحتاج إلى احتياطي للطوارئ؟
توضح هيئة الحماية المالية للمستهلك أن صندوق الطوارئ يخصص للمصروفات غير المخطط لها أو فقدان الدخل، وأن المبلغ المناسب يعتمد على الظروف. وحتى المدخرات المحدودة قد تساعد في مواجهة صدمة مالية. لذلك لا توجد قيمة واحدة تصلح لكل عامل أو مدة ثابتة يجب فرضها على الجميع.
وبالنسبة إلى المغترب، يمكن التفكير في احتياجات مثل انتقال مفاجئ أو إصلاح هاتف ضروري للعمل أو رحلة غير متوقعة. ومن المقترحات فصل هذا الاحتياطي عن أموال المصروفات اليومية، مع اختيار وسيلة حفظ يمكن الوصول إليها عند الحاجة وفهم شروطها، دون المخاطرة بأموال الطوارئ لتحقيق عائد غير مضمون.
كيف تحافظ على أهدافك الطويلة؟
حدد هدفًا قابلًا للقياس، مثل سداد دين معلوم أو تكوين مبلغ للتعليم أو العودة، وراجع التقدم شهريًا. وإذا كانت الالتزامات أعلى من الدخل، فالمطلوب إعادة ترتيبها والتفاوض على الممكن، لا إخفاء العجز باقتراض متكرر. كما ينبغي التمييز بوضوح بين هدية للأسرة وقرض تتوقع استرداده.
ولا تعني الحدود المالية التخلي عن المسؤولية، كما لا تعني المساندة تحويل كامل الدخل وترك العامل دون أمان. الاتفاق المتوازن يراعي احتياجات الطرفين ويقبل التعديل عند الضرورة. ويظل نجاح تجربة العمل مرتبطًا بقدرة الشاب على الاستمرار وتطوير نفسه، إلى جانب المساعدة التي يقدمها لمن يحبهم.