شراء هاتف بالتقسيط في الإمارات.. كيف تحسب التكلفة الفعلية قبل التوقيع؟

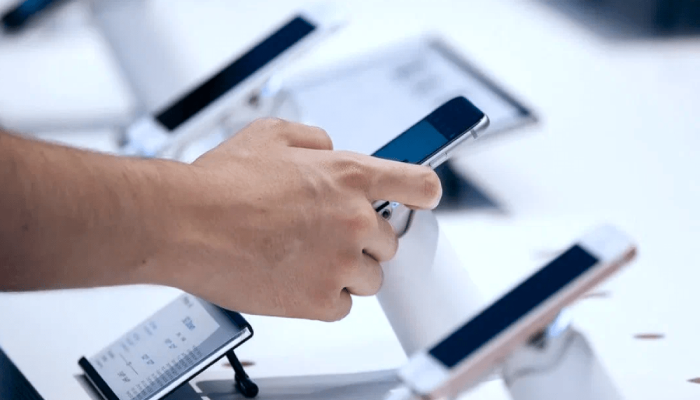
يخضع شراء هاتف بالتقسيط في الإمارات لضوابط تنظيمية تستهدف تعزيز شفافية المعاملات وحماية المستهلك المالي، وفقًا للمبادئ المعمول بها لدى المصرف المركزي لدولة الإمارات العربية المتحدة ووزارة الاقتصاد.
ولا يقتصر الالتزام المالي على قيمة القسط الشهري، إذ قد تترتب على خطة السداد رسوم إضافية أو شروط تعاقدية تؤثر في المبلغ الإجمالي المستحق. لذلك، ينبغي حساب التكلفة الفعلية للهاتف ومراجعة بنود العقد قبل الموافقة الإلكترونية أو التوقيع.
كيف تحسب التكلفة الفعلية لشراء هاتف بالتقسيط في الإمارات؟
تختلف خطط التقسيط المتاحة في السوق الإماراتية بحسب الجهة المقدمة للخدمة وطريقة الدفع ومدة السداد. وقد يبدو العرض دون فوائد، لكن بعض الرسوم أو الالتزامات المرتبطة به قد ترفع تكلفته النهائية.
1. التقسيط عبر البطاقات الائتمانية دون فوائد
تتيح متاجر مثل iSTYLE، بالتعاون مع جهات مصرفية، خططًا لتقسيط قيمة المشتريات، كما يقدم بنك دبي الإسلامي خيارات تمويل وفق الشروط المعتمدة لكل منتج. وقبل الاستفادة من عروض التقسيط المعلن عنها بنسبة 0%، ينبغي الانتباه إلى نقطتين أساسيتين:
- رسوم معالجة المعاملة: تفرض بعض البنوك رسومًا لمرة واحدة لتحويل عملية الشراء إلى أقساط شهرية، وتتراوح عادة بين 49 و100 درهم، بحسب البنك والعرض.
- حجز الحد الائتماني: قد يحجز البنك كامل سعر الهاتف من الحد الائتماني للبطاقة، ثم يعيد إتاحة الجزء المقابل للأقساط المسددة تدريجيًا، وفق آلية البرنامج.
ولحساب التكلفة، أضف رسوم المعالجة إلى سعر الهاتف النقدي، مع مراجعة أي رسوم أخرى منصوص عليها في الشروط.
التكلفة الفعلية = سعر الهاتف نقدًا + رسوم المعالجة + أي رسوم إضافية مستحقة.
2. التقسيط عبر شركات الاتصالات e& وdu
توفر شركتا e&، المعروفة سابقًا باسم اتصالات، وdu خططًا لشراء الهواتف، بما فيها أجهزة آيفون وسامسونج، على فترات قد تصل إلى 12 أو 24 أو 36 شهرًا، بحسب العرض المتاح.
لكن الاستفادة من هذه الخطط قد ترتبط بالاشتراك في باقة شهرية للمكالمات والإنترنت طوال مدة العقد. كذلك، قد يؤدي إنهاء الاشتراك مبكرًا أو مغادرة الدولة قبل انتهاء المدة إلى استحقاق المبالغ المتبقية من ثمن الهاتف، إلى جانب رسوم إنهاء الخدمة المبكر، وفقًا لشروط العقد.
وتُحسب التكلفة الإجمالية من خلال جمع أقساط الهاتف طوال مدة الاتفاق، وتكلفة باقة الاتصالات الإلزامية خلال الفترة نفسها، وأي رسوم أخرى تنص عليها الشروط.
التكلفة الإجمالية = مجموع أقساط الهاتف + مجموع رسوم الباقة الإلزامية + الرسوم الإضافية.
3. تطبيقات «اشترِ الآن وادفع لاحقًا»
تتيح خدمات مثل Tabby وTamara تقسيم سعر الهاتف إلى أربع دفعات شهرية في بعض الخطط، دون فوائد أو رسوم إضافية عند الالتزام بمواعيد السداد وشروط العرض.
ومع ذلك، ينبغي مراجعة سياسة التأخير قبل إتمام الشراء؛ إذ قد تترتب على عدم سداد الدفعات في موعدها رسوم أو إجراءات أخرى وفق شروط الخدمة والأنظمة المعمول بها. وقد تؤثر حالات التعثر في السجل الائتماني بحسب طبيعة الالتزام وآلية الإبلاغ المعتمدة لدى شركة الاتحاد للمعلومات الائتمانية (AECB).
اقرأ أيضًا: سرقة شريحة هاتف تتحول إلى أزمة في الأردن.. مشتريات بهواتف باسم الضحية
ما الذي يجب مراجعته قبل الموافقة على التقسيط؟
قبل إتمام الشراء عبر الإنترنت أو استخدام وسائل الدفع الرقمية مثل Apple Pay، راجع البنود التالية لتحديد الالتزام المالي كاملًا.
أولًا، قارن إجمالي الأقساط والرسوم بسعر الهاتف النقدي في المتاجر المعتمدة. فعلى سبيل المثال، يبلغ السعر المشار إليه لجهاز iPhone 16 بسعة 128 جيجابايت نحو 2849 درهمًا شاملًا ضريبة القيمة المضافة. ويجب التحقق من السعر الحالي لدى البائع قبل اتخاذ قرار الشراء، لأن الأسعار والعروض قد تتغير.
ثانيًا، استفسر عن رسوم السداد المبكر إذا رغبت في تسوية الأقساط دفعة واحدة قبل موعد انتهاء العقد، وتأكد من الشروط المطبقة على هذه الحالة.
ثالثًا، راجع تاريخ استحقاق كل قسط، وتأكد من ملاءمته لموعد نزول راتبك لتجنب التأخير والرسوم المحتملة.
رابعًا، تحقق من الضمان؛ إذ يُفضل التأكد من أن الهاتف مشمول بضمان الوكيل الرسمي داخل الإمارات، ومعرفة شروط الإصلاح والاستبدال، بدلًا من الاعتماد على ضمان دولي أو ضمان يقدمه المتجر وحده.
للمزيد: عروض تقسيط الهواتف في الكويت.. كيف تحسب التكلفة الإجمالية وتقارنها بسعر الكاش؟
أين تقدم شكوى بشأن رسوم التقسيط في الإمارات؟
إذا اكتشفت رسومًا غير معلنة أو واجهت ممارسات مضللة، يمكنك اللجوء إلى الجهة المختصة وفق طبيعة المشكلة. وتُقدم الشكاوى المتعلقة بالبنوك والبطاقات الائتمانية عبر منصة سندك (Sanadak) التابعة للمصرف المركزي الإماراتي، وفق شروط قبول الشكاوى واختصاص المنصة.
أما الشكاوى المتعلقة بالمتاجر وشركات البيع بالتجزئة، فيمكن تقديمها إلى إدارة حماية المستهلك في دبي أو الدائرة الاقتصادية المختصة في الإمارة المعنية.
وقبل تقديم الشكوى، احتفظ بعقد التقسيط والفاتورة وكشف الحساب والمراسلات المتعلقة بالرسوم. وتساعد مراجعة هذه المستندات على تحديد قيمة الالتزام المالي، والتحقق من مدى توافق المبالغ المحصلة مع الشروط المعلنة والضوابط التنظيمية.