هل شراء الذهب أفضل من الادخار بالدولار للمصريين في الخليج؟.. مقارنة المميزات والمخاطر

يبحث المصريون العاملون في دول الخليج عن أفضل وسيلة لحماية مدخراتهم من التضخم وتقلبات أسعار الصرف، ويبرز سؤال: هل شراء الذهب أفضل من الادخار بالدولار؟ لا توجد إجابة واحدة تناسب الجميع، إذ يعتمد القرار على المدة الزمنية المستهدفة للادخار، ومدى الحاجة إلى السيولة النقدية، والأهداف المالية لكل شخص.
يمثل الذهب والدولار أداتين لحماية المدخرات من تراجع القوة الشرائية للعملات، لكن طبيعة كل منهما تختلف من حيث العائد والمخاطر وسهولة تحويله إلى أموال نقدية. فالذهب يناسب من يستهدف الاحتفاظ بأصوله لسنوات طويلة، بينما يوفر الدولار والعملات الخليجية المرتبطة به مرونة أكبر في إدارة الأموال والإنفاق والتحويلات.
أولاً: الادخار بالذهب.. وسيلة لحفظ القيمة على المدى الطويل
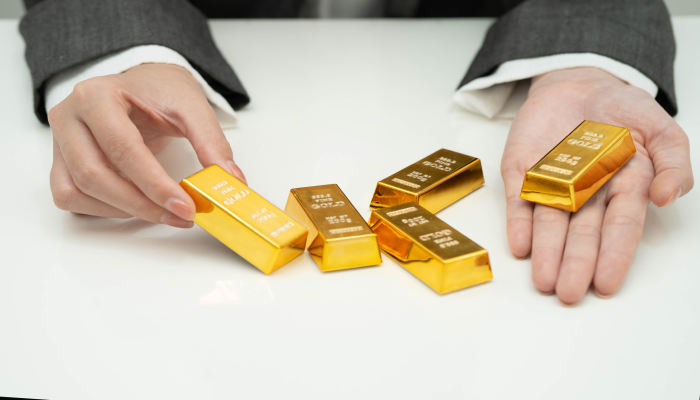
يسجل الذهب في الأسواق العالمية مستويات سعرية مرتفعة، متجاوزاً حاجز 4 آلاف دولار للأونصة، فيما يصل سعر جرام الذهب عيار 21، الأكثر تداولاً في الأسواق العربية، إلى نحو 115.34 دولار أمريكي قبل إضافة المصنعية.
ويجذب الذهب المدخرين الراغبين في الاحتفاظ بأصول يمكن بيعها مستقبلاً، خاصة في ظل التغيرات الاقتصادية وتقلبات أسعار العملات.
مميزات الادخار بالذهب
-
الحماية من التضخم: يتمتع الذهب بقدرة تاريخية على الحفاظ على القوة الشرائية للمدخرات على المدى الطويل، وحققت أسعاره نمواً تجاوز 120% خلال السنوات الخمس الماضية، وفقاً للبيانات الواردة.
-
حفظ قيمة المدخرات في مصر: خلال فترات اضطراب أسعار الصرف، قد ترتفع أسعار الذهب محلياً لتعكس تراجع قيمة الجنيه المصري، وقد تتجاوز الزيادة أحياناً التحركات العالمية نتيجة العلاوة السعرية التي يضيفها التجار في السوق المحلية.
مخاطر الادخار بالذهب
رغم مزاياه، يرتبط شراء الذهب المادي بعدد من التكاليف والمخاطر التي ينبغي حسابها قبل اتخاذ القرار، أبرزها:
-
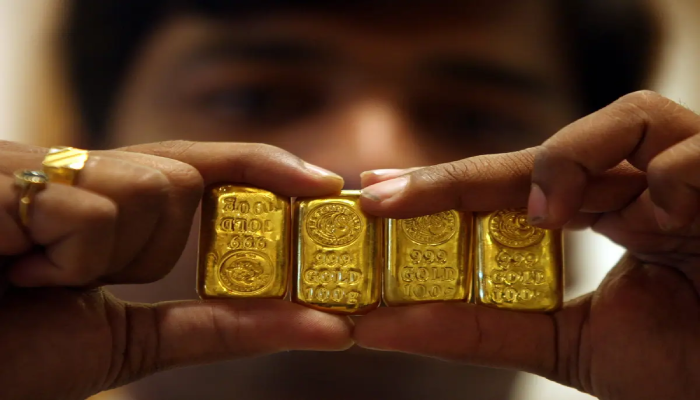
تكلفة المصنعية: عند شراء المشغولات الذهبية، يدفع المشتري رسوماً مقابل التصنيع والتشكيل، لا يستردها بالكامل عند البيع. لذلك يُفضل اختيار السبائك والجنيهات الذهبية لتقليل تكلفة الشراء.
-
تقلب الأسعار العالمية: لا تتحرك أسعار الذهب في اتجاه صاعد باستمرار، فقد تتعرض لانخفاضات وتصحيحات سعرية، وهو ما يمثل مخاطرة لمن يحتاج إلى بيع مدخراته خلال فترة قصيرة تقل عن عامين أو ثلاثة.
- غياب العائد الدوري: لا يحقق الذهب دخلاً شهرياً أو سنوياً، إذ تقتصر الاستفادة المالية منه على ارتفاع سعره عند البيع مقارنة بسعر الشراء.
اقرأ أيضًا: شراء الذهب في دبي أم القاهرة نوفمبر 2026؟.. مقارنة المصنعية والضرائب وتكلفة الشراء
ثانياً: الادخار بالدولار.. سيولة ومرونة في إدارة الأموال
تتمتع العملات الخليجية، مثل الريال السعودي والدرهم الإماراتي والريال القطري، بارتباط رسمي ثابت بالدولار الأمريكي، بينما يرتبط الدينار الكويتي بسلة من العملات تتصدرها العملة الأمريكية.
وبالتالي، فإن الاحتفاظ بالمدخرات بهذه العملات يوفر درجة كبيرة من الارتباط بالدولار، مع إمكانية استخدامها مباشرة في البلد الذي يعمل فيه المصريون بالخليج، دون الحاجة إلى تحويلها إلى عملة أخرى عند الإنفاق المحلي.
مميزات الادخار بالدولار والعملات الخليجية
-
سهولة الوصول إلى الأموال: يمكن سحب المدخرات أو تحويلها واستخدامها عند الحاجة، دون تحمل تكلفة المصنعية أو الاضطرار إلى بيع أصل استثماري قد يكون سعره منخفضاً وقت الحاجة إلى السيولة.
-
إمكانية تحقيق عائد: توفر بعض البنوك المصرية والخليجية حسابات وودائع وأوعية ادخارية بالعملات الأجنبية، يمكن أن تمنح عوائد دورية وفقاً لشروط كل منتج مصرفي ومدته وسعر العائد المعلن.
-
سهولة حساب القيمة بالجنيه المصري: يتداول الدولار في البنوك المصرية عند مستويات تقارب 53.89 جنيه، وفقاً لبيانات أسعار الصرف الواردة، وهو ما يساعد العاملين بالخليج على تقدير قيمة مدخراتهم عند تحويلها إلى الجنيه.
مخاطر الادخار بالدولار
تتمثل أبرز سلبيات الاحتفاظ بالدولار في صورة نقدية دون استثمار في التضخم الأمريكي، إذ تتراجع القوة الشرائية للعملة بمرور الوقت. وبالتالي، فإن مبلغ 1000 دولار لا يشتري بالضرورة السلع والخدمات نفسها التي كان يمكن شراؤها بالمبلغ ذاته قبل عدة سنوات.
للمزيد: شراء الذهب بالتقسيط في قطر 2026.. 5 خيارات للدفع والرسوم التي يجب الانتباه إليها
مقارنة بين الادخار بالذهب والدولار للمصريين في الخليج
تختلف ملاءمة كل وسيلة وفقاً للهدف المالي والمدة الزمنية والتكاليف المرتبطة بالشراء والبيع، ويمكن توضيح أبرز الفروق في المقارنة التالية:
| وجه المقارنة | الادخار بالذهب (السبائك) | الادخار بالدولار والعملات الخليجية |
|---|---|---|
| الهدف الأساسي | تنمية رأس المال وحفظ القيمة لسنوات طويلة | توفير سيولة نقدية والاستفادة من الفرص الاستثمارية |
| العائد الدوري | غير متاح، والربح عند البيع | متاح من خلال بعض الودائع والحسابات الاستثمارية |
| المدة المناسبة | طويلة الأجل، من 3 إلى 5 سنوات أو أكثر | قصيرة إلى متوسطة الأجل، أقل من عامين |
| تكلفة الشراء | مصنعية وفارق بين سعري البيع والشراء | رسوم تحويل وفروق أسعار صرف |
| أبرز المخاطر | انخفاض الأسعار العالمية على المدى القصير | تراجع القوة الشرائية بفعل التضخم عند الاحتفاظ بالنقد دون استثمار |
اقرأ أيضًا: شراء الذهب من دبي ونقله إلى مصر.. الفرق بين المشغولات والسبائك في الإجراءات الجمركية
ما أفضل طريقة لتوزيع المدخرات بين الذهب والدولار؟
بدلاً من وضع جميع المدخرات في الذهب أو الدولار، يمكن للمصريين العاملين في الخليج اتباع استراتيجية التنويع، بحيث يخصصون جزءاً من الأموال للاحتياجات اليومية والطوارئ، ويحتفظون بجزء آخر للاستثمار طويل الأجل. وتقوم هذه الاستراتيجية على تقسيم المدخرات إلى شريحتين أساسيتين:
1. أموال الطوارئ والسيولة النقدية
يُفضل الاحتفاظ بمبلغ يعادل نفقات 3 إلى 6 أشهر في حساب بنكي سائل بالدولار أو العملة المحلية للدولة الخليجية التي يقيم فيها الشخص. ويساعد ذلك على مواجهة الظروف الطارئة، أو تغطية تكاليف الانتقال إلى مصر بصورة نهائية، أو توفير رأس مال أولي لبدء مشروع.
2. مدخرات الاستثمار وتأمين المستقبل
يمكن توجيه الأموال الفائضة التي لا يحتاج صاحبها إلى استخدامها خلال السنوات المقبلة نحو شراء سبائك ذهبية معتمدة، بأوزان 10 أو 20 أو 50 جراماً، مع مقارنة المصنعية وفروق أسعار البيع والشراء قبل إتمام المعاملة.
ويتيح الشراء على فترات توزيع توقيت الدخول إلى السوق بدلاً من استثمار المبلغ بالكامل عند سعر واحد، مع ضرورة إدراك أن الذهب لا يضمن تحقيق أرباح، وأن قيمته قد تنخفض خلال بعض الفترات.
وبذلك، لا تتوقف المفاضلة بين الذهب والدولار على سعر كل منهما فقط، بل ترتبط بموعد استخدام المدخرات ومدى استعداد الشخص لتحمل تقلبات الأسعار. فالاحتفاظ بجزء سائل من الأموال واستثمار الفائض في أصول متنوعة قد يوفر توازناً أفضل بين الاحتياجات الحالية والأهداف المالية المستقبلية.