فوائد الودائع في الإمارات تصل إلى 6.25%.. كيف يستفيد المقيمون من المنافسة بين البنوك؟

لكن النسبة الأعلى لا تعني بالضرورة أنها متاحة لجميع المقيمين، أو أنها تُمنح على الودائع الثابتة التقليدية. فبعض العروض ترتبط بحسابات التوفير، وتحويل الراتب، والحد الأدنى للرصيد، أو شروط استخدام الحساب.
فوائد الودائع في الإمارات.. كيف تصل إلى 6.25%؟
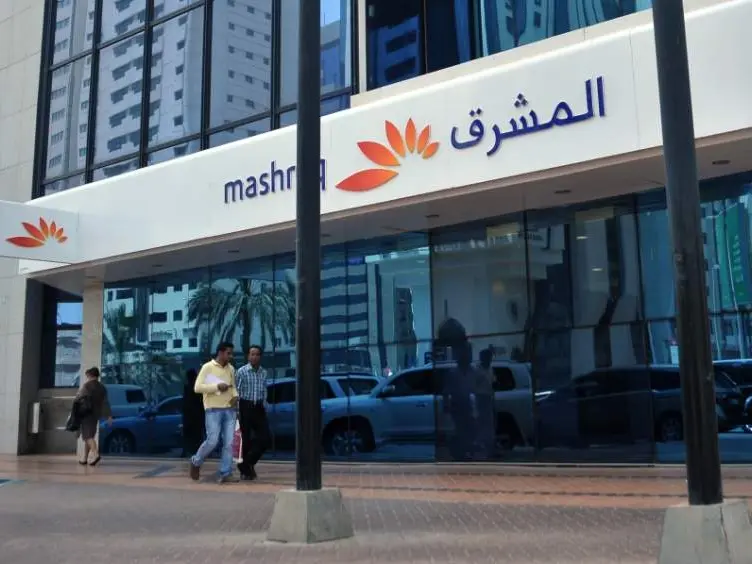
يُعد حساب «Mashreq NEO PLUS Saver» لدى بنك المشرق من المنتجات التي تعلن عن عائد سنوي يصل إلى 6.25%، مع اشتراطات مرتبطة بتحويل الراتب والرصيد المؤهل للحصول على أعلى عائد. وتوضح المعلومات المنشورة عن المنتج أن شروط الاستفادة تختلف بحسب وضع العميل وطريقة استخدام الحساب.
وتعرض بعض البنوك الأخرى عوائد ترويجية على المدخرات الجديدة أو الحسابات المرتبطة بتحويل الراتب. وقد تصل بعض العروض إلى مستويات مرتفعة، لكنها قد تكون محددة بفترة زمنية أو فئة من العملاء، ولا يجوز اعتبارها سعرًا موحدًا لجميع الودائع في الإمارات.
مقارنة بين حسابات التوفير والودائع المصرفية
تختلف العوائد بحسب نوع المنتج المصرفي، ومدة الاحتفاظ بالأموال، وشروط استحقاق الفائدة أو الأرباح. وتوضح المقارنة التالية الفروق الأساسية التي ينبغي للمقيمين الانتباه إليها قبل اختيار البنك.
| نوع الحساب أو الوديعة | أبرز المميزات | ما يجب التحقق منه |
|---|---|---|
| حساب توفير بعائد مرتفع | إمكانية الحصول على عائد مع الاحتفاظ بقدر من المرونة في السحب | تحويل الراتب والحد الأدنى للرصيد وعدد عمليات السحب |
| وديعة ثابتة | عائد محدد وفق مدة الإيداع وشروط العقد | مدة الربط وغرامة السحب المبكر |
| حساب بعرض ترويجي | قد يقدم عائدًا مرتفعًا على الأموال الجديدة | موعد انتهاء العرض وشروط الأهلية |
| حساب توفير إسلامي | أرباح وفق صيغة مصرفية متوافقة مع أحكام الشريعة | معدل الربح المتوقع وشروط احتسابه |
وتشير بيانات المقارنة المنشورة في أكتوبر 2026 إلى أن بعض الودائع الثابتة بالدرهم لمدة 12 شهرًا تقدم عوائد أقل من 6.25%، فعلى سبيل المثال، بلغت المعدلات المنشورة لهذه المدة 4.20% لدى بنك أبوظبي الأول و4% لدى بنك أبوظبي التجاري، بينما تتفاوت عروض حسابات التوفير بحسب الشروط.
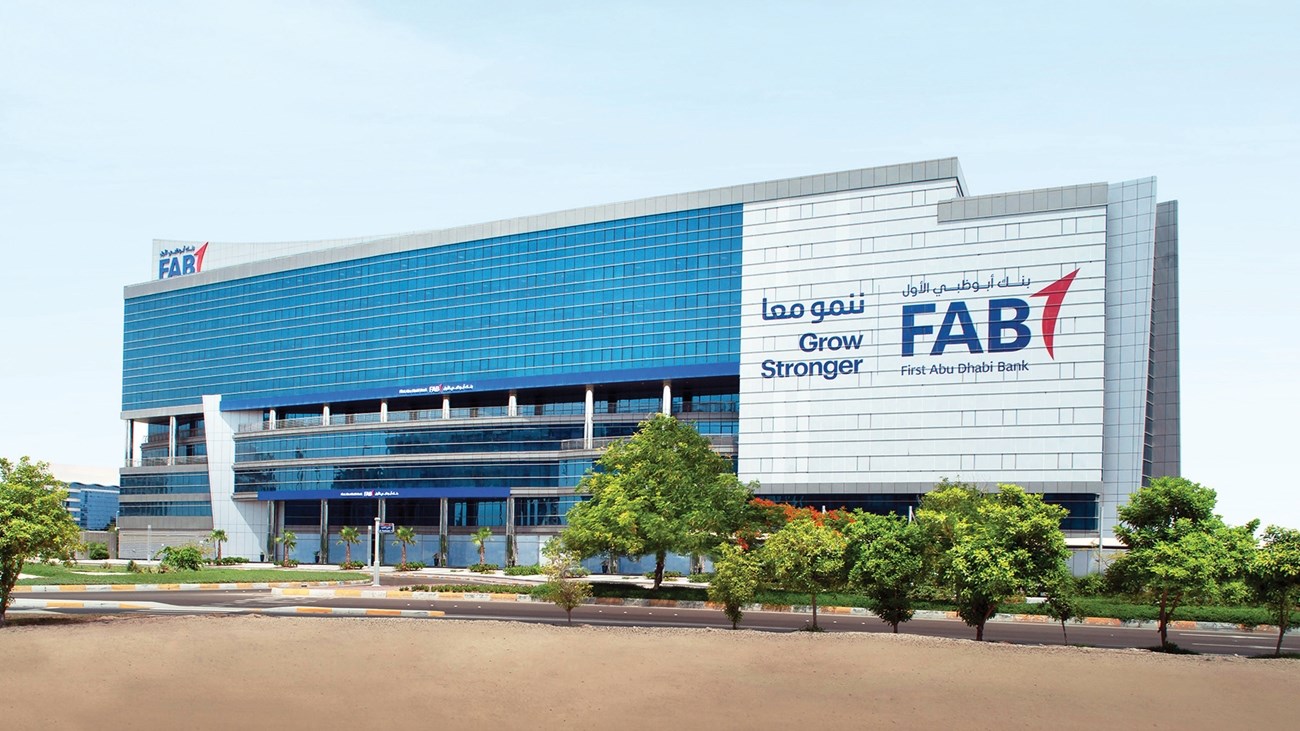
كيف يستفيد المقيمون من المنافسة بين البنوك؟
يمكن للمقيم في الإمارات زيادة العائد على مدخراته من خلال مقارنة المنتجات المصرفية وفق احتياجاته، وليس الاكتفاء بالنظر إلى النسبة الإعلانية.
-
مقارنة العائد الفعلي: ينبغي مراجعة النسبة التي يستحقها العميل فعلًا، وليس أعلى نسبة معلنة فقط.
-
الاستفادة من تحويل الراتب: تقدم بعض البنوك عروضًا أفضل للعملاء الذين يحولون رواتبهم إليها بانتظام.
-
السؤال عن الأموال الجديدة: قد تشترط بعض العروض إيداع أموال جديدة لم يسبق الاحتفاظ بها لدى البنك.
-
مراجعة شروط السحب: قد يؤدي سحب الأموال قبل موعد استحقاق الوديعة إلى تقليل العائد أو فرض رسوم.
-
حساب العائد المتوقع: يجب معرفة ما إذا كانت الفائدة تُصرف شهريًا أو سنويًا، وما إذا كانت النسبة ثابتة طوال مدة الإيداع.
كم يحقق إيداع 100 ألف درهم بعائد 6.25%؟
إذا أودع العميل 100 ألف درهم في منتج مصرفي يحقق عائدًا سنويًا فعليًا قدره 6.25%، فسيكون الحساب التقريبي كالتالي:
قيمة الإيداع 100,000 درهم x العائد السنوي المفترض 6.25% = 6250 درهما في العام، وبالتالي يكون إجمالي المبلغ بعد سنة 106.250 درهما.
هل العائد المرتفع مناسب لجميع المقيمين؟
ليس بالضرورة. فقد يكون حساب التوفير المرن أنسب لمن يحتاج إلى الوصول إلى أمواله باستمرار، بينما تلائم الوديعة الثابتة من يستطيع ترك أمواله دون سحب حتى موعد الاستحقاق.
كما ينبغي مراجعة شروط البنك مباشرة قبل فتح الحساب، لأن العروض المصرفية تتغير، وقد تكون النسبة الأعلى مرتبطة بتحويل الراتب أو بحد أدنى للرصيد أو بفترة ترويجية محددة.
وتنشر البنوك تفاصيل منتجاتها عبر مواقعها الرسمية، بينما يتيح مصرف الإمارات العربية المتحدة المركزي الاطلاع على المعلومات التنظيمية ومؤشرات أسعار الفائدة في السوق.
اقرأ أيضا:
الإقامة الخضراء في الإمارات.. الشروط والمميزات والفئات المستفيدة
حجز قطار الحرمين السريع.. الخطوات والأسعار ومواعيد الرحلات
فترة الإشعار في عقد العمل السعودي وإنهاء التعاقد بعد 8 أشهر.. ماذا يحدث؟
زيارة الأم للسعودية بعد وفاة الزوج.. خطوات تسجيل الحالة الاجتماعية في طلب التأشيرة
ماذا يحدث في فترة مراجعة عقد العمل السعودي قبل الكشف الطبي وإجراءات التأشيرة؟
أسعار تأمين السيارات في السعودية 2026.. ما الذي قد يتغير؟
فيروس جديد ينقله القراد بأعراض تشبه الإنفلونزا.. ماذا نعرف عنه؟
14 ظاهرة فلكية تزين سماء السعودية خلال سبتمبر الجاري.. هل يمكن مشاهدتها؟
أديداس تعتذر رسميا بعد حملة أثارت الجدل.. لماذا تصدر اسم الشركة البحث في مصر؟