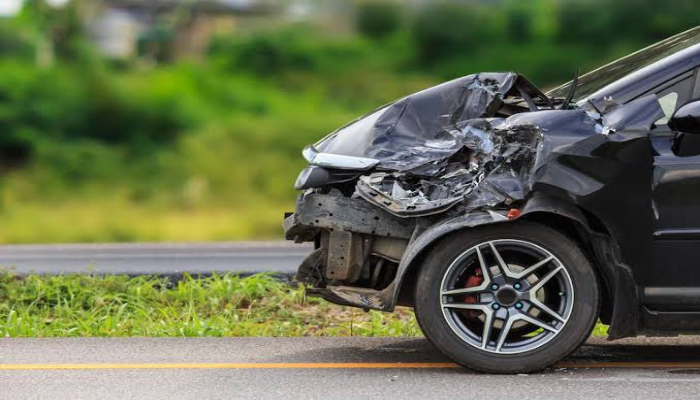
إذا تعرضت لحادث سيارة في المملكة العربية السعودية وقررت شركة التأمين رفض مطالبتك بالتعويض، فإن رفض تعويض التأمين في السعودية لا يعني بالضرورة انتهاء فرصك في المطالبة بحقوقك. إذ يمكن للمقيم، بمن في ذلك المواطن المصري، اتباع إجراءات رسمية تبدأ بتقديم اعتراض إلى الشركة، ثم تصعيد الشكوى إلى هيئة التأمين، وصولًا إلى الجهات المختصة بتسوية المنازعات التأمينية إذا تعذر التوصل إلى حل.
وتتولى هيئة التأمين السعودية حاليًا الإشراف على قطاع التأمين وتنظيمه، بعدما انتقلت إليها الاختصاصات الرقابية والإشرافية المتعلقة بالقطاع. وتتيح الهيئة تقديم الشكاوى إلكترونيًا، دون اشتراط زيارة مقرها، من خلال بوابة الخدمات الرسمية، مع ضرورة إرفاق المستندات التي تدعم المطالبة والاحتفاظ برقم الشكوى ومراسلات الشركة.
رفض تعويض التأمين في السعودية.. كيف تبدأ الاعتراض؟
تبدأ الخطوة الأولى بالتواصل مع شركة التأمين التي رفضت المطالبة، إذ ينبغي لصاحب الطلب معرفة أسباب القرار والحصول على ما يثبت تقديم المطالبة والاعتراض عليها. ويساعد الاحتفاظ بهذه المستندات في توضيح تفاصيل النزاع عند تصعيده إلى الجهة المختصة.
1- تقديم اعتراض مكتوب إلى شركة التأمين
قبل اللجوء إلى الجهات الرقابية أو القضائية، يُنصح بتقديم مطالبة رسمية إلى شركة التأمين والحصول على رقم مرجعي لها، ثم طلب توضيح مكتوب إذا رفضت الشركة صرف التعويض. وتشمل الإجراءات الأساسية ما يلي:
- تسجيل المطالبة: يتقدم المتضرر بطلب التعويض إلى شركة التأمين، ويحتفظ برقم المطالبة وإثبات استلام المستندات المتعلقة بالحادث.
- طلب أسباب الرفض: إذا رفضت الشركة المطالبة كليًا أو جزئيًا، يحق لصاحب المطالبة طلب توضيح مكتوب للأسباب التي استند إليها القرار، بما يساعده على تحديد النقاط التي يمكن الاعتراض عليها.
- تقديم شكوى داخلية: يرسل المقيم اعتراضه إلى إدارة الشكاوى في الشركة، مع توضيح أسباب عدم موافقته على القرار وإرفاق ما يدعم طلبه من تقارير وصور ومستندات.
وتحدد الأنظمة والضوابط المنظمة لمطالبات التأمين مددًا لمعالجة المطالبات والشكاوى. وبالنسبة إلى مطالبات تأمين المركبات، يتعين على الشركة إشعار المطالب بقبول المطالبة أو رفضها خلال خمسة أيام عمل من استلام المستندات المطلوبة، بينما ترتبط مهلة التسوية باستكمال الوثائق اللازمة.
كما يمكن تصعيد الشكوى إلى هيئة التأمين إذا لم ترد الشركة خلال خمسة أيام عمل من استيفاء المتطلبات أو لم تُحل المشكلة.
اقرأ أيضًا: كفيل في الرياض رفض تجديد الإقامة بعد تحصيل الرسوم.. هل يحق للعامل المطالبة برواتب سنتين؟
2- تصعيد الشكوى إلى هيئة التأمين السعودية
إذا لم يتوصل المقيم إلى حل مع شركة التأمين، أو لم يتلق ردًا خلال المهلة المحددة، فيمكنه تقديم شكوى إلكترونية إلى هيئة التأمين السعودية. وتتيح الخدمة للمتضرر تسجيل الشكوى ومتابعتها دون الحاجة إلى مراجعة مقر الهيئة شخصيًا. ولإتمام الطلب، يمكن اتباع الخطوات التالية:
- الدخول إلى الموقع الرسمي لهيئة التأمين السعودية، ثم الانتقال إلى خدمة تقديم شكوى ضد شركة تأمين.
- تسجيل الدخول عبر بوابة النفاذ الوطني الموحد «نفاذ»، أو اتباع خيارات الدخول المتاحة في المنصة.
- اختيار تقديم شكوى جديدة، وتحديد قطاع التأمين والبيانات المتعلقة بالشركة محل الشكوى.
- إدخال بيانات المطالبة، بما في ذلك رقم وثيقة التأمين ورقم المطالبة، متى كانت مطلوبة في نموذج الخدمة.
- إرفاق المستندات المؤيدة، مثل تقرير الحادث الصادر عن «نجم» أو المرور، وخطاب رفض التعويض، والمراسلات المتبادلة مع الشركة، وصور الأضرار وتقارير التقييم المتاحة.
ويجب مراجعة البيانات قبل إرسال الطلب، لأن نقص المستندات أو إدخال معلومات غير صحيحة قد يؤدي إلى تأخير معالجة الشكوى. ويمكن التواصل مع الهيئة عبر الرقم المجاني الموحد 8001240551 للاستفسار عن قنوات تقديم الشكاوى والإجراءات المطلوبة.
وتتولى الهيئة متابعة الشكوى مع الشركة المعنية واتخاذ الإجراءات الرقابية المناسبة وفق اختصاصاتها. لكن تقديم الشكوى لا يعني ضمان الموافقة على التعويض تلقائيًا؛ إذ يتوقف القرار على تفاصيل الحادث وشروط الوثيقة والمستندات والأحكام النظامية ذات الصلة.
للمزيد: تأمين السيارة المستأجرة في الإمارات.. 7 خطوات لتوثيق حالة المركبة واسترداد مبلغ الضمان
مركز الصلح في المنازعات التأمينية
إذا لم تنجح محاولات التسوية الإدارية، يمكن للمقيم الاستفسار عن إمكانية إحالة النزاع إلى مركز الصلح في المنازعات التأمينية التابع للأمانة العامة للجان الفصل في المنازعات والمخالفات التأمينية.
ووفقًا للمسار الوارد في المعلومات المتعلقة بهذه الخدمة، يمكن اللجوء إلى الصلح في المنازعات التي لا تتجاوز قيمة المطالبة فيها 50 ألف ريال سعودي، شريطة أن تنطبق عليها ضوابط المركز وألا تتعلق بإصابات جسدية تستلزم مسارًا مختلفًا.
ويهدف الصلح إلى مساعدة الطرفين على الوصول إلى تسوية مقبولة بدلًا من استمرار النزاع. وإذا وافق صاحب المطالبة وشركة التأمين على اتفاق الصلح وفق الإجراءات المعتمدة، فقد تترتب عليه آثار تنفيذية بحسب صيغته والضوابط المنظمة له.
وقبل تقديم الطلب، ينبغي التأكد من شروط قبول النزاع وحدود الاختصاص والإجراءات الحالية لدى الأمانة العامة للجان الفصل، لأن أهلية المطالبة للصلح لا تُحدد بقيمتها المالية وحدها، بل تتأثر أيضًا بطبيعة النزاع والمتطلبات النظامية.
اقرأ أيضًا: تأخر استرداد تأمين السيارة قبل الخروج النهائي من السعودية.. خطوات عاجلة لحفظ مستحقاتك
لجان الفصل في المنازعات التأمينية.. المسار القضائي
إذا تجاوزت المطالبة الحدود المالية المقررة لمسار الصلح، أو لم يتم التوصل إلى اتفاق بين الطرفين، يمكن لصاحب المطالبة اللجوء إلى الأمانة العامة للجان الفصل في المنازعات والمخالفات التأمينية، وفقًا لقواعد الاختصاص وإجراءات قيد الدعوى.
وتتيح الجهات المختصة قنوات إلكترونية لتقديم الدعاوى ومتابعة الإجراءات، وقد تُعقد الجلسات عن بُعد وفق الآليات المعتمدة. وتفصل اللجان في النزاع استنادًا إلى وثيقة التأمين وتقارير الحادث والمستندات المقدمة من الطرفين، وتصدر قرارات وفق اختصاصها النظامي.
ويستطيع المقيم الاستعانة بالمستندات التي جمعها خلال مراحل المطالبة والاعتراض، بما في ذلك قرار الرفض وأسبابه، والتقارير الفنية، والمراسلات مع الشركة، وأي تقييم للأضرار أو تقدير لقيمة الإصلاح. وتساعد هذه الوثائق في عرض تفاصيل المطالبة وأسانيدها أمام الجهة المختصة.
اقرأ أيضًا: استرداد مبلغ التأمين بعد بيع السيارة.. 3 أيام عمل لإعادة المبلغ المتبقي
أسباب قد تؤدي إلى رفض تعويض حادث السيارة
قبل تقديم الاعتراض، من المهم مراجعة سبب رفض المطالبة ومقارنته بشروط وثيقة التأمين والضوابط المعمول بها. فهناك حالات قد تؤثر في استحقاق التعويض، بحسب نوع التغطية التأمينية والوقائع المثبتة في تقرير الحادث. ومن الحالات التي قد تؤثر في قبول المطالبة:
- القيادة دون رخصة سارية: مثل قيادة المركبة دون رخصة قيادة صالحة أو باستخدام رخصة لا تتناسب مع فئة المركبة، وفقًا للشروط المنطبقة على الوثيقة.
- القيادة تحت تأثير المسكر: قد يترتب على ثبوت القيادة تحت تأثير المسكر تطبيق الاستثناءات أو الأحكام الواردة في الوثيقة والأنظمة ذات الصلة.
- مغادرة موقع الحادث: قد يؤثر ترك موقع الحادث قبل استكمال الإجراءات المطلوبة أو دون إبلاغ الجهات المختصة في تقييم المطالبة، بحسب ظروف الواقعة والالتزامات النظامية.
- تعمد وقوع الحادث: إذا ثبت أن الحادث وقع عمدًا، فقد يؤثر ذلك في استحقاق التعويض وفقًا للأحكام المنطبقة على الحالة.
ولا يكفي ذكر أحد هذه الأسباب وحده للحكم على المطالبة؛ إذ يجب مراجعة نوع التأمين، وشروط الوثيقة، وتقرير الحادث، والأساس الذي استندت إليه الشركة في رفض التعويض. وإذا رأى المقيم أن القرار غير صحيح أو لا يستند إلى وقائع ثابتة، فيمكنه الاعتراض وتقديم الأدلة إلى الجهة المختصة للنظر فيها.
ويفضل الرجوع إلى هيئة التأمين والجهات المختصة للتحقق من الإجراءات والمهل النظامية المطبقة على كل حالة، ومراجعة شروط وثيقة التأمين قبل تقديم الاعتراض، خاصة عند اختلاف أسباب رفض التعويض أو طبيعة الحادث.