الفوترة الإلكترونية في الإمارات 2027.. موعد التطبيق الأول والمنشآت المستهدفة

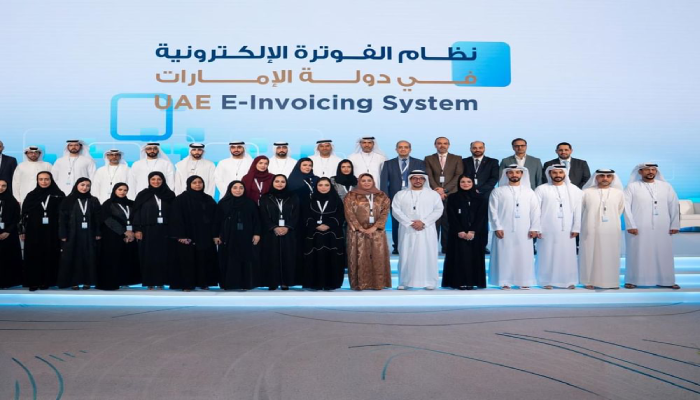
تبدأ الإمارات تطبيق نظام الفوترة الإلكترونية في عام 2027 وفق جدول زمني تدريجي، يشمل الشركات الكبرى والمنشآت الصغيرة والمتوسطة والجهات الحكومية، بهدف تنظيم إصدار الفواتير وتبادل البيانات الضريبية إلكترونياً.
أعلنت وزارة المالية، بالتعاون مع الهيئة الاتحادية للضرائب في دولة الإمارات، الجدول الزمني والمراحل الإلزامية لتطبيق نظام الفوترة الإلكترونية الجديد، الذي يستهدف التحول من الفواتير التقليدية، سواء الورقية أو ملفات PDF المنفصلة، إلى فواتير رقمية منظمة يجري تبادلها بصورة مترابطة ولحظية عبر نموذج اللامركزية المعتمد (DCTCE).
ويُنفذ النظام على ثلاث مراحل رئيسية، وفقاً لحجم الإيرادات السنوية للمنشآت وطبيعة الجهة الخاضعة للمتطلبات، مع تحديد مواعيد مستقلة لتعيين مزودي الخدمات المعتمدين وبدء الالتزام الفعلي.
الفوترة الإلكترونية في الإمارات 2026 ومواعيد المراحل الثلاث
تستهدف المرحلة الأولى الشركات الكبرى التي تبلغ إيراداتها السنوية 50 مليون درهم إماراتي أو أكثر، ويبدأ تطبيق النظام عليها بصورة إلزامية في 1 يناير/ كانون الثاني 2027. وكان الموعد النهائي المحدد لهذه الفئة لتعيين مزود خدمة معتمد (ASP) قد انتهى في 30 أكتوبر/ تشرين الأول 2026.
أما المرحلة الثانية، فتشمل جميع الشركات التي تقل إيراداتها السنوية عن 50 مليون درهم إماراتي، بما في ذلك المنشآت الصغيرة والمتوسطة. ويتعين على هذه الشركات تعيين مزود خدمة معتمد في موعد أقصاه 31 مارس/ آذار 2027، على أن يبدأ التطبيق الإلزامي الفعلي للنظام اعتباراً من 1 يوليو/ تموز من العام نفسه.
وتأتي الجهات والمؤسسات الحكومية ضمن المرحلة الثالثة، التي تشمل التعاملات بين الجهات الحكومية والشركات (B2G)، ويبدأ تطبيق الفوترة الإلكترونية عليها بصورة إلزامية في 1 أكتوبر/ تشرين الأول 2027.
وبذلك تختلف المواعيد النهائية للامتثال بحسب الفئة المستهدفة، ما يستلزم من كل منشأة تحديد المرحلة التي تنطبق عليها والاستعداد قبل حلول الموعد المحدد لها.
اقرأ أيضًا: دليل المصريين في الخليج.. خطوات إنشاء مشروع صغير ناجح برأس مال محدود
متطلبات تطبيق نظام الفوترة الإلكترونية
يتطلب الالتزام بالنظام الجديد إجراء تغييرات تقنية في آليات إصدار الفواتير وتبادلها، إذ يتعين على المنشآت المشمولة اتخاذ مجموعة من الإجراءات الأساسية.
في مقدمة هذه المتطلبات التعاقد مع مزود خدمة معتمد (ASP)، حيث لا يقتصر الأمر على إرسال الفواتير بصورة مستقلة، بل يجب ربط نظام تخطيط موارد المؤسسة أو النظام المحاسبي (ERP) لدى الشركة بأحد مزودي الخدمات التقنية المعتمدين والمصرح لهم من وزارة المالية.
كذلك يتعين الانتقال إلى استخدام الفواتير ذات البيانات المنظمة، والتوقف عن الاعتماد على الفواتير اليدوية أو ملفات PDF التقليدية غير المرتبطة بنظام التبادل الرقمي. ويشمل ذلك إصدار الفواتير بصيغ بيانات موحدة تستطيع الأنظمة البرمجية قراءتها ومعالجتها مباشرة، مع تضمين الحقول الإلزامية، ومنها رقم التسجيل الضريبي (TRN) الخاص بكل من المورد والمشتري.
ويعتمد النظام أيضاً على التبادل اللحظي للبيانات عبر شبكة معتمدة، بما يضمن إرسال نسخة رقمية دقيقة وآمنة من الفاتورة إلى الهيئة الاتحادية للضرائب فور إصدارها، وفق الآلية المحددة للتطبيق.
للمزيد: أفضل المشاريع للمصريين في الخليج التي تحقق دخلًا ثابتًا في 2026
غرامات مخالفة مواعيد الفوترة الإلكترونية
تتضمن التشريعات الضريبية المعلنة غرامات مالية لضمان التزام المنشآت بالمواعيد والمتطلبات الفنية المحددة لكل مرحلة.
وتبلغ غرامة التأخر في ربط النظام أو تعيين مزود الخدمة المعتمد 5 آلاف درهم شهرياً، وتُطبق على المنشأة التي لا تستكمل الإجراءات المطلوبة بعد انقضاء الموعد المقرر للفئة التي تنتمي إليها.
كما تُفرض غرامة قدرها 100 درهم عن كل فاتورة تصدر بصورة غير صحيحة أو لا تتوافق مع النظام الرقمي المعتمد، على ألا يتجاوز إجمالي هذه الغرامة 5 آلاف درهم شهرياً.
وتتطلب الاستعدادات المبكرة مراجعة حجم الإيرادات السنوية للمنشأة، وتحديد موعد الامتثال الخاص بها، إلى جانب تقييم النظام المحاسبي المستخدم ومدى قابليته للربط مع مزود خدمة معتمد. ويساعد حسم هذه الجوانب قبل حلول المواعيد المحددة على تجنب التأخر في التطبيق والمخالفات المالية المرتبطة به.